2.1.1 — L'economia del compute
In tre mesi, NVIDIA ha incassato 57 miliardi di dollari, guadagnandone 36 con un margine del 75%. Numeri incomprensibili. Proviamo a capirli. Il valore di mercato di NVIDIA supera quello di tutte le aziende svizzere quotate a Zurigo messe insieme — Rolex, Nestlé, ABB, Novartis incluse — e delle 20 aziende più importanti d'Europa (ASML, LVMH, SAP…) (🍫 ff.139.1 Svizzero? No, NVIDIA). Non è corretto confrontare capitalizzazione di borsa con PIL — il primo è valore teorico percepito, il secondo è quanto fisicamente prodotto in un anno — ma la metafora rende l'idea della sproporzione. Se il mercato fosse un campionato di fantacalcio, per acquistare NVIDIA dovreste vendere l'intera squadra europea. Jensen Huang, sul palco del COMPUTEX 2025, non ha presentato un chip: ha presentato una visione del mondo dove l'unità di misura è il watt di calcolo[1].
ARC-AGI-3 è oggi l'unico benchmark agentico al mondo ancora non saturato: gli umani lo risolvono al 100%, i modelli AI stanno sotto l'1% (benchmark ARC-AGI-3[2]). La domanda che pone è diversa da tutti i precedenti: misura come il modello impara regole nuove in contesto. François Chollet, che la serie l’ha ideata, la descrive come una bussola per la ricerca, non una soglia dell’AGI[33]: il terzo livello valuta come un sistema esplora ambienti sconosciuti, se ne costruisce un modello, si dà obiettivi propri e li persegue da solo, senza istruzioni. Il gap tra 100% umano e sotto l'1% AI è il più grande osservato in qualsiasi benchmark dell'ultimo decennio. In 😊 ff.148.2 Sinner e altri peccati il tema era la singolarità nel codice come prima spillover fisica; ARC-AGI-3 mostra il rovescio della medaglia: in ragionamento agentico ex-novo, il divario umano-AI è ancora abissale. Il termine "AGI" usato dai marketing di San Francisco è molto più lontano di quanto i keynote lascino credere.
Sui primi due livelli, intanto, il conto scende in fretta. Il 17 dicembre 2025 ARC Prize ha pubblicato i risultati di Gemini 3 Flash, il modello leggero di Google: 84,7% su ARC-AGI-1 a 17 centesimi di dollaro per compito[34], e 33,6% su ARC-AGI-2 a 23 centesimi: prestazioni che ARC Prize giudica competitive a un costo molto più basso degli altri modelli di frontiera. Sul terzo livello, il divario con gli umani resta quello di sopra.
Perché tutto questo hype? Perché l'AI si sta mostrando economicamente fruttifera a una velocità senza precedenti. Dave Blundin, nel podcast MOONSHOT, osserva che il mercato delle pubblicità online — 600 miliardi di dollari — è già interamente gestito da algoritmi. Agenti con capacità più spinte (e-commerce, contrattazione di materie prime, pianificazione finanziaria) possono creare un mercato di almeno 1.000 miliardi, l'1% circa del PIL mondiale (🧃 ff.139.2 Combini e paperclips). Le nuove classifiche dell'AI misurano anche l'economia: Alpha Arena misura le performance in finanza; Vending-Bench 2 valuta abilità di vendita, contrattazione e pianificazione a lungo termine. Il 50% dei ricavi API di Anthropic[3] proviene da strumenti di coding come GitHub Copilot e Cursor. L'ottimizzazione economica a lungo termine richiama alla mente il minigioco del paperclip maximizer, citato da Nick Bostrom come esempio di superefficienza che potrebbe portare all'estinzione (🦉 ff.36.2 Il super-librozzo sulla singolarità).
Le previsioni sono arrivate prima della spesa. Nel 2023 Goldman Sachs stimava che l’AI generativa potesse alzare il PIL mondiale del 7%, quasi 7.000 miliardi di dollari[35], e la crescita della produttività di 1,5 punti in dieci anni, esponendo all’automazione l’equivalente di 300 milioni di posti a tempo pieno. Nello stesso anno, secondo Menlo Ventures, le aziende spendevano in AI generativa 2,5 miliardi di dollari[36], contro 70 per l’AI tradizionale e 400 per il software cloud: meno dell’1% della spesa cloud. Poi la spesa è arrivata dall’altra parte, nei data center. Nel grafico di Fin Moorhouse, in dollari del 2024, i cinque grandi hyperscaler americani hanno speso in data center circa 930 miliardi in sei anni[37]: più della rete delle autostrade interstatali (620 miliardi in 37 anni), del programma Apollo (257 in 14) e del Progetto Manhattan (36 in 5).

Ma quanto costa far girare questa macchina? L'energia è il vincolo più concreto dell'era AI. Generare una singola immagine con un modello di diffusione consuma circa 0,5 Wh — quanto una lampadina LED accesa per tre minuti. Una richiesta Gemini consuma 0,24 Wh; un'ora di streaming Netflix 36 Wh[4] — quanto 400 richieste. Sembra poco, ma moltiplicato per miliardi di richieste giornaliere il conto sale. Secondo la Federal Reserve, il consumo legato all'AI potrebbe far salire il prezzo dell'elettricità negli USA da 0,17 a 0,19 dollari per kWh (💲 ff.135.1 I costi dell'Intelligenza Artificiale). Elon Musk prevede 50 milioni di GPU H100 attive entro il 2026; a regime, 35 GW di potenza computazionale — il 2% dell'elettricità globale[5] — dedicati esclusivamente al calcolo AI (🌊 ff.135.2 Onda anomala energetica). Fortunatamente, una soluzione arriva dalla natura stessa: il solare in soli 10 anni è passato da 0 a 2073 TWh, con investimenti da 500 miliardi che hanno superato quelli per l'aviazione durante la Seconda guerra mondiale — un ponte diretto tra la fame energetica dell'AI e la transizione ecologica raccontata nel capitolo Natura (💥 ff.70.3 Che bomba i pannelli solari!).
Sulla rete, intanto, il conto si fa regione per regione. A inizio dicembre 2025 gli analisti di BloombergNEF hanno rifatto le stime: i data center americani avranno bisogno di 106 gigawatt di capacità entro il 2035[32], contro i circa 40 di oggi, il 36% in più di quanto la stessa BloombergNEF prevedeva ad aprile. Un gigawatt vale circa 450.000 famiglie italiane (🧮 ff.149.2 Una questione di ore…), e qui se ne contano 106 per un settore solo. Né si distribuiscono in modo uniforme: metà della nuova domanda finirà nella PJM Interconnection, il mercato elettrico regionale più grande del paese per capacità, fra New Jersey, Ohio, Pennsylvania e Virginia, nel nordest che ha già la più alta concentrazione di data center al mondo. «I punti caldi diventano più caldi», dice la ricercatrice Nathalie Limandibhratha.
Dentro la PJM la crescita è già una lite. A inizio novembre la società privata che fa da sorvegliante indipendente del mercato ha scritto che l’offerta di elettricità «non è adeguata» alla domanda dei grandi data center, e non lo sarà «nel futuro prevedibile». Qualche settimana dopo gli operatori del mercato hanno votato più di una dozzina di proposte, fra cui l’obbligo per i data center di portarsi l’energia da sé: nessuna è passata. Il sorvegliante si è allora rivolto ai regolatori federali, parlando di «chiari segnali d’allarme» di blackout se i nuovi data center continueranno ad allacciarsi senza portare generazione propria; nella PJM, avverte il rapporto di Bloomberg, la domanda supererà l’offerta entro il 2030. Il conto arriva già in casa: per il New York Times le bollette sono «il nuovo prezzo delle uova», e a fine 2025 le tariffe elettriche residenziali americane erano in media più alte del 7,4% rispetto a un anno prima. L’energia, del resto, non è mai stata accessibile come la potenza di calcolo o i giga di connessione (🌟 ff.50.4 Consumisti ma non di energia).
Quanta di questa crescita arriverà davvero resta, per Tim McDonnell di Semafor, la domanda più grande: chip, impianti e modelli diventano più efficienti, e c’è chi avverte che il boom dell’AI è una bolla gonfiata da debiti insostenibili. La borsa ci crede già meno: l’indice S&P 500 delle utility, al record a ottobre sulle attese di domanda elettrica dell’AI, ha cominciato a scendere. Altrove i tempi vanno al contrario. La Cina produce un terzo dell’elettricità mondiale e, secondo un rapporto di HSBC, la sua rete è già ben oltre la domanda prevista dei data center, con ampliamenti che si costruiscono più in fretta dei data center stessi; negli Stati Uniti, con una burocrazia della rete molto più pesante, succede l’inverso. Lo stesso divario si vedeva nel nucleare: quello americano fermo dagli anni Ottanta, a 91,5 GW, mentre la Cina programmava 150 impianti in sette anni (🚀 ff.46.2 Costi astronomici).
In tre mesi, NVIDIA ha incassato 57 miliardi di dollari con un margine del 75%. Generare una singola immagine AI consuma 0,5 Wh, ma moltiplicato per miliardi di richieste giornaliere, Elon Musk prevede 50 milioni di GPU H100 attive entro il 2026: 35 GW di potenza, il 2% dell'elettricità globale dedicato esclusivamente al calcolo AI.
“[La singolarità] da lontano appare come un asintoto verticale, ma quando ci sei in mezzo, sembra abbastanza continuo.”
— Alex Wissner-Gross
Da dentro la curva, infatti, le promesse si fanno megafone. Sam Altman ha dichiarato che “con 10 GW di calcolo, l'AI può curare il cancro”[6]. È un'affermazione grandiosa, ma il trend è reale: i costi marginali del compute scendono del 70% all'anno. Il modello M6 di Alibaba, con 10 trilioni di parametri, ha consumato solo l'1% dell'energia di GPT-3, dimostrando che l'efficienza è possibile (🏢 ff.2.1 Un modello “grande” come New York). I numeri meritano un approfondimento: il training di GPT-3 di OpenAI è costato circa 12 milioni di dollari[7]; il modello M6 di Alibaba, con prestazioni 50 volte superiori in termini di parametri, ha richiesto l'1% del consumo energetico — solo 512 GPU in 10 giorni. Le sinapsi nel cervello umano sono 125 trilioni; M6 ne simula 10 trilioni, un ordine di grandezza che inizia a non essere più trascurabile. Il Made in China dell'intelligenza artificiale è un'alternativa efficiente che riscrive le regole della competizione. Se il treno dell'AI parte da San Francisco, la Cina non insegue — costruisce un binario parallelo con meno carburante e più passeggeri (🇨🇳 ff.2.2 Alibaba e l'alternativa efficiente). Nel frattempo il professore Wang Yu, alla AI Conference di Shanghai, ha coniato il “watt-to-bit” — parametro per classificare l'efficienza dei modelli. La Cina, costretta dall'embargo sulle GPU a spremere ogni granello di caffè dalle macchine meno performanti, ne ha fatto una necessità strategica: l'ARC Prize include già il costo per task nella sua leaderboard (☕ ff.135.4 L'AGI avanza: il “caffè” cinese). L’AI è anche una riorganizzazione di lavoro e decisioni. Il punto è mantenere governabile l’accelerazione — tema che ritornerà più sotto, quando parleremo di singolarità gentile.
Eppure, prima di celebrare l’accelerazione, serve ricordare che non tutti i settori la vivono. Negli ultimi cinquant’anni il progresso è stato reale, ma la stagnazione tecnologica in alcune aree è innegabile. Lo strano caso del dottor Eroom e mister Moore: il costo dello sviluppo di farmaci raddoppia ogni anno[8] — per il monopolio delle big pharma o per la regolamentazione imposta da una società più spaventata che attratta dalla tecnologia. Siamo saliti sulla Luna nel 1969, e solo oggi, dopo che Musk ha inventato i razzi riutilizzabili per abbattere i costi, torniamo a sognarla. Nonostante i molti PhD — che però non crescono più come prima degli anni Settanta[9] — il progresso scientifico di base è in stasi: a inizio Novecento meccanica quantistica e relatività, oggi siamo fermi al modello standard da vari decenni. Vaclav Smil in Growth: From Microorganisms to Megacities[10] raccoglie molti grafici logistici[11] dove si vede una saturazione delle efficienze di molti sistemi meccanici, tutti inventati a inizio secolo e mai realmente sostituiti. Come dice Peter Thiel: “Ci erano state promesse le macchine volanti, oggi abbiamo invece 140 caratteri.” La parola tecnologia oggi coincide con information technology, mentre nel 1960 significava viaggi nello spazio e nucleare. La lettura più onesta è che ai tempi della guerra fredda la de-regolamentazione fu talmente forte da portare alcune tecnologie “in anticipo” la Legge di Moore è la più celebre perché i chip sono stati il primo esempio di loop positivo tra processo e risultato. Oggi quel loop si sposta: dalla diminishing marginal utility[12] dei PC alla potenza computazionale che favorisce salti qualitativi in genetica, robotica e AI — la stessa accelerazione che ha prodotto la corsa all’AGI (💻 ff.50.3 La stagnazione tecnologica).
500 milioni di anni fa, l’esplosione cambriana[13]: un nuovo organismo capace di produrre ossigeno ha probabilmente “soffocato” le forme di vita che respiravano CO₂. Oggi, la CO₂ torna protagonista, ma dalla parte sbagliata. Le emissioni legate all’AI stanno crescendo[14]: uno scambio con ChatGPT equivale a un’ora di luce LED, un’immagine DALL-E a una ricarica di smartphone. Il computronio[15] — la materia riconfigurata per calcolare — sarà la prossima forma di vita? Prima di rispondere, serve contestualizzare: paragonare ChatGPT a una lampadina LED è fuorviante, perché la lampadina è il risultato di un secolo di miglioramenti, mentre l’AI è al suo primo decennio di massa. E quante ricerche Google previene ogni singola risposta di ChatGPT? L’MIT nota che il consumo dell’AI può portare benefici netti[16] e che soluzioni di efficientamento esistono già: dalla diffusione di Small Nuclear Reactors proposti da Microsoft[17] alla gestione ottimizzata delle risorse computazionali[18] (🦖 ff.82.1 Estinzione di massa?).
Ma il momento in cui l’economia del compute è diventata visibile a tutti ha un nome e una data precisa. ChatGPT ha raggiunto un milione di utenti in cinque giorni — come un concerto digitale con duecentomila spettatori diversi al giorno, per una settimana intera. OpenAI ha sette anni; il valore stimato di ChatGPT — 15 dei 29 miliardi di dollari della società — è paragonabile a quello della Ferrari. La cosa più sbalorditiva è che OpenAI Playground, la stessa identica tecnologia, era già accessibile da mesi[19], eppure quasi nessuno ci aveva giocato. Meno attrito, più utilizzo: bastava un’interfaccia chat al posto di un playground tecnico per trasformare una curiosità di nicchia nell’applicazione più veloce della storia a raggiungere il grande pubblico (🗣️ ff.48.1 Tutti parlano di ChatGPT).
Una carrellata di applicazioni più serie. McKinsey raccoglie tutte le applicazioni che GPT può avere in azienda[20]: il salto ottenuto con questa tecnologia è paragonabile a quello delle ricerche di Google — le informazioni erano lì, ma era difficile accedervi. Cambridge Analytica, spostati. Kantrowitz ha chiesto al bot di immaginare la propria chimera[21], e il futuro distopico immaginato dall’AI recita: “the true horror of ChatGPT isn’t just in its appearance, but in its actions…”. GPT-3 stima meglio del predecessore se una legge è di interesse per un’azienda[22] — e nel caso lo sia, scrive una lettera di persuasione per deviare scelte politiche. E poi c’è chi ha chiesto di spiegare a un cane cosa sia il codice HTML[23] (🤖 ff.48.3 AI tutto fare).
Ma quando il parrucchiere chiede consigli su NVIDIA, è solitamente tempo di vendere. Il prezzo dell’azione segue una curva esponenziale, come quella delle emissioni di CO₂. Dietro a tutto: l’allenamento di LLM sulle GPU sempre più performanti dell’azienda americana. È una bolla? Forse no: NVIDIA negli ultimi tre anni ha triplicato la revenue solo nell’ultimo anno. Rispetto alla bolla dot-com degli anni 2000, il settore tecnologico è scontato del 50% — i multipli sono la metà di quelli che hanno preceduto il crollo. Se il compute è il nuovo petrolio, NVIDIA è la nuova Saudi Aramco. Ma la storia insegna che anche le Saudi Aramco possono deludere (📈 ff.88.1 Una bolla finanziaria?).
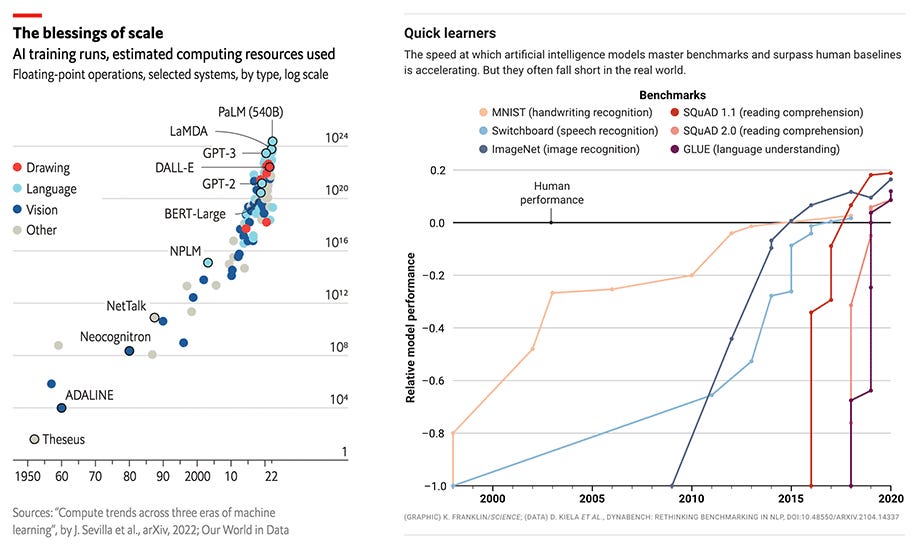
La corsa ai datacenter somiglia a una corsa agli armamenti. I System of a Down in Cigaro trattavano la competizione tra superpotenze con un’analogia brutale: i datacenter potrebbero essere i prossimi razzi, le prossime trincee. Modelli più piccoli ed efficienti esistono — Mistral, la startup francese, compete con risultati paragonabili ai Golia GPT-4 e Gemini[24] — ma scalare i parametri e la potenza di calcolo produce risultati sistematicamente migliori. Non è scontato avere una tecnologia che migliora semplicemente allocando più risorse: le turbine eoliche e i motori a scoppio seguono curve di innovazione “a S”[25], dove dopo un certo punto i rendimenti crollano. L’AI, per ora, non mostra quel plateau: ogni ordine di grandezza in più di compute apre capacità qualitativamente nuove. La domanda è quanto tempo durerà la corsa prima che la S-curve si manifesti (🐔 ff.82.2 Polli computazionali).
Alla corsa si iscrivono anche paesi e fondi. Nel giugno 2025 Masayoshi Son di SoftBank ha proposto un polo per l’AI e la robotica da mille miliardi di dollari in Arizona[38], sul modello della zona produttiva di Shenzhen. L’Arabia Saudita usa la sua forza finanziaria per entrare dalla porta del calcolo: Humain, la società del fondo sovrano, punta a gestire il 7% dell’addestramento e dell’inferenza AI del mondo[39]. Sono, per ora, progetti e obiettivi dichiarati.
E l’economia del compute ha appena prodotto il suo nuovo mito. Il rilascio di Claude Mythos — un pdf tecnico da 245 pagine — segnala che il nuovo modello di Anthropic è talmente potente che, se rilasciato subito, potrebbe causare problemi concreti: ha scovato falle in sistemi alla base di internet, incluso un bug in OpenBSD rimasto nascosto per 27 anni in un sistema operativo noto per la sua sicurezza granitica. L’AI che scriveva poesie ora buca le fondamenta digitali dell’economia. Per il codice, succede oggi quello che successe per il Go con la mossa 37 di AlphaGo: anche i campioni del mondo vengono battuti. Ethan Mollick ha tagliato corto: Mythos non era una trovata di marketing[40]. È un modello generalista che trova exploit perché i buoni modelli sono bravi in molte cose, e Mollick si aspetta lo stesso da OpenAI e Google, e dai modelli aperti entro otto mesi.
La risposta di Anthropic — con Apple, Amazon, Cisco — è il progetto Glasswing, per dare all’AI ali trasparenti come il vetro. Trasparenza come presupposto di sicurezza: quando la macchina trova falle invisibili, l’unico modo per fidarsi è vedere dentro. La singolarità gentile (🕳️ ff.129.1 La singolarità gentile di Altman) ha appena mostrato che, sulla sicurezza del software, la gentilezza finisce dove inizia il bug di 27 anni (🐉 ff.148.1 Claude Mythos: non per tutti).
E il mercato sta prezzando questa traiettoria in modo quasi ridicolo. Coatue proietta Anthropic a 2,4 trilioni di valutazione nel 2031[26] su 200 miliardi di revenue e 48 miliardi di EBITDA. Due virgola quattro trilioni significa superare oggi la capitalizzazione di Apple. Se le proiezioni sono anche solo a metà giuste, stiamo assistendo alla nascita contemporanea di due colossi — Anthropic e OpenAI — ciascuno con una capitalizzazione attesa simile a quella delle Magnificent Seven di oggi. Il dubbio da porsi (📈 ff.88.1 Una bolla finanziaria?) è quale frazione degli investitori si rivelerà razionale nel 2031: se il 30%, il settore tecnologico varrà il doppio di oggi; se il 5%, molti capital stack faranno la fine dei protagonisti del 2000.
I numeri del presente sono già fuori scala. Anthropic, secondo il Financial Times, sta raccogliendo 30 miliardi di dollari a una valutazione di 900 miliardi[41]. E il calcolo lo compra anche fuori casa: nel prospetto per la quotazione depositato alla SEC il 20 maggio 2026, SpaceX scrive che Anthropic le pagherà 1,25 miliardi di dollari al mese fino a maggio 2029[42] per la capacità dei cluster Colossus e Colossus II, con contratti che ciascuna parte può chiudere con 90 giorni di preavviso. Sono 15 miliardi l’anno, contro ricavi di SpaceX per 18,7 miliardi in tutto il 2025.
Il vincolo reale, però, è la memoria. TurboQuant di Google comprime la KV cache dei LLM senza retraining[27], con guadagni drammatici di efficienza su Gemma, Mistral e Llama-3.1. La cache chiave-valore è ciò che tiene in RAM il contesto di conversazione di un modello: più è lunga, più memoria serve, più costa ogni token. Tagliarla online senza degradare la qualità significa rendere l’inference economicamente sostenibile anche a contesti da milioni di token. È il secondo tempo della curva di Wright: il primo tempo ha reso il training 70% più economico all’anno (☕ ff.135.4 L’AGI avanza: il “caffè” cinese), il secondo sta rendendo l’inference democratica. Chi oggi paga il token paga soprattutto la memoria che non basta. La direzione è già chiara: 📎 AlphaEvolve scopre varianti algoritmiche per l’inference di Gemini con −74% di memoria e 6.8× di runtime — quando l’AI ottimizza l’AI, la curva di Wright si auto-accelera.
Il muro della memoria ha una diagnosi anche da chi progetta chip. Ofer Shacham, amministratore delegato di Majestic Labs, intervistato da Semafor nel novembre 2025: la legge di Moore è morta da tempo[43], e invece di rimpicciolire transistor e circuiti ne abbiamo aggiunti sempre di più collegando i chip fra loro, fino ai cluster da un milione di chip. Là il collo di bottiglia diventa la memoria, e Majestic costruisce un chip AI centrato sulla sua banda. Dal lato del software, nel giugno 2024 un’architettura senza moltiplicazioni di matrici, con pesi ridotti a tre valori, mostrava che su GPU Nvidia già esistenti un modello si allena il 25% più in fretta usando il 40% della memoria[44].
E la guerra è soprattutto tra aziende. NVIDIA produrrà nel 2024 1 milione di GPU H100 (40.000 dollari l’una, con performance 9 volte superiori rispetto alla A100). Noam Shazeer, CEO di Character.ai, calcola che abbiamo abbastanza GPU per sostenere un modello GPT-4 a persona. Ma non c’è computronio per tutti: Tesla si è accaparrata solo 15.000 GPU; anche OpenAI, nonostante la partnership con Microsoft, non ha tutte le risorse necessarie. Come sempre visionario, Musk sta costruendo la sua indipendenza con Dojo, il supercomputer tailor-made che nel 2024 sarà nella top 5 mondiale. Davide tra i Gol-IA: il ricercatore della Columbia Ishan Dhanani vuole democratizzare l’accesso al computronio, decentralizzando (🥵 ff.82.4 Guerra calda).
Lo studio Stanford di Brynjolfsson, Chandar e Chen mostra un segnale inequivocabile: i lavoratori 22-25 anni in ruoli ad alta esposizione AI — software, marketing, customer service — registrano cali significativi di occupazione[28], mentre le fasce senior tengono. I giovani sono i canarini dell'AI perché entrano in mansioni standardizzabili e ripetitive; la domanda vera riguarda il coefficiente di ritardo con cui l'onda arriverà ai ruoli senior.
Nel campo quantistico ogni player importante punta sui qubit superconduttori; PsiQuantum è l'unico grande attore a scommettere sulla fotonica quantistica[29], con un round guidato da BlackRock, Temasek, Baillie Gifford, NVIDIA e Qatar Investment Authority. Se la fotonica vince la gara sull'errore-correzione scalabile, chi ha costruito l'infrastruttura ottica del networking esistente — fibre, commutatori, detector monofotone — si ritrova un vantaggio strutturale incolmabile per qualsiasi corsa al silicio.
E il capitale ha iniziato a trattare la robotica industriale come tratta i modelli di frontiera: Standard Bots, il più grande produttore USA di robot industriali AI-native, raccoglie 200 milioni a una valutazione di 1 miliardo[30]. La scommessa è che il prossimo ciclo di automazione si giochi più sul software che rende i bracci robotici programmabili in linguaggio naturale che sull'hardware — la stessa competitività dei robot nel costo del lavoro che accorcia la distanza salariale tra paesi sviluppati e Asia (📡 ff.21.3 O l’inizio di un’altra?). Sul pavimento di fabbrica, intanto, la dimostrazione è già in turno: l’umanoide HMND 01 regge 7 ore di bin picking di cuscinetti metallici[31], senza pause, senza pranzo e senza bisogno di motivazione — e la domanda diventa cosa rimanga di esclusivo nel lavoro manuale ripetitivo. La traiettoria era già visibile quando i sistemi altamente automatizzati e sicuri facevano crollare i costi di installazione (🦾 ff.11.3 I robot ci assistono) e oggi ha un benchmark fisico: Maximo, il robot sviluppato da AES con il supporto di NVIDIA, monta un pannello solare al minuto nei campi californiani — 100 MW completati in sette mesi, l’equivalente dello 0,5% della produzione del Texas (🤖 ff.149.4 Andare al Maximo).