1.1.3 — Ruote autonome
Ma se la bicicletta riprende lo spazio sottratto, l’auto non sparirà: si trasforma. La guida autonoma è già realtà in alcune città americane. Cruise, la guida autonoma di General Motors, ha lanciato il piano per un servizio di robotaxi 24 ore su 24 a San Francisco[10], e con Baidu e Waymo la guida autonoma è arrivata, anche se con numeri ancora piccoli (🤠 ff.60.1 Westworld della guida autonoma: SF). ARK Invest stima che il mercato dei robotaxi potrebbe valere centinaia di miliardi di dollari: un'auto resta parcheggiata il 96% del tempo, e un veicolo autonomo che lavora 24 ore al giorno cambia l'equazione economica in modo radicale. In Cina, Haomo.ai sviluppa DriveGPT — la stessa tecnica di reinforcement learning da feedback umano che ha reso ChatGPT conversazionale, applicata alla guida. Tesla con il suo Autopilot, Waymo con il suo servizio attivo a Phoenix e San Francisco, e decine di startup cinesi stanno convergendo sulla stessa visione: la guida come servizio software. Il dato strutturale ora arriva anche dalle infrastrutture stradali: 📎 Waymo e Waze condividono i dati di percezione robotaxi per segnalare le buche alle città — ogni veicolo autonomo diventa un sensore civico, e il 📎 dashboard DC Waymo stima quante vite si potrebbero salvare accelerando l’adozione.
I numeri, intanto, li mette in fila la stessa Waymo. Su una pagina pubblica l’azienda confronta i propri incidenti con quelli che avrebbe un guidatore umano medio sulla stessa distanza, nelle zone in cui opera, e il risultato è che il Waymo Driver evita più incidenti con feriti e airbag aperti dei guidatori umani[9]. La base è ampia: fino a giugno 2026 le auto hanno percorso 271,3 milioni di miglia senza nessuno al volante, fra Phoenix (92 milioni), la baia di San Francisco (82), Los Angeles (67), Austin (21) e Atlanta (9). Su quella distanza gli incidenti con feriti gravi o morti sono stati 55 in meno, cioè il 95% in meno; quelli con feriti di qualsiasi gravità 841 in meno (−82%); quelli in cui si è aperto un airbag, in uno qualunque dei veicoli coinvolti, 358 in meno (−82%). Il conteggio vale a prescindere da chi avesse la colpa.
La riga che pesa di più in città è quella di chi non sta in macchina: 93% in meno di incidenti con pedoni feriti, 86% con ciclisti, 82% con motociclisti. Il valore dei robotaxi si stimava in borsa: per ARK gran parte del valore di Tesla dipendeva dalla loro diffusione[11], fino a 2.000 dollari per azione e 613 miliardi di ricavi ipotetici nel 2027 (🆕 ff.60.2 I taxi di Tesla). Waymo, uscita dalle ricerche sulla guida autonoma di X, la fabbrica di progetti lunari che Sundar Pichai elencava fra i vantaggi di Google sui concorrenti (❎ ff.126.3 La luna di Google: X), mette in vetrina un altro numero, quello degli incidenti. Fra i partner di ricerca che commentano i dati in fondo alla pagina c’è anche Swiss Re, che dice di aver visto da vicino quanto siano solidi i dati di Waymo.
Dati e metodo, però, sono di Waymo, e la pagina stessa avverte che un confronto perfetto fra auto autonome e guidatori umani oggi non esiste. Le due parti contano gli incidenti in modo diverso: chi gestisce auto autonome deve segnalare all’autorità federale per la sicurezza stradale, la NHTSA, ogni contatto che causi o si dica abbia causato danni o feriti, mentre per gli umani si parte dai verbali di polizia, e secondo la stessa NHTSA il 32% degli incidenti con feriti non viene mai denunciato alla polizia. Per questo il riferimento umano sui feriti di ogni gravità è corretto per le denunce mancanti, quelli sui feriti gravi e sugli airbag no. Il confronto riguarda le strade urbane, senza autostrade, e nelle città servite non nevica abbastanza da contare: la neve, nei dati, non c’è. I numeri si aggiornano seguendo le scadenze di quelle segnalazioni obbligatorie.
Tesla, intanto, ha legato alla stima di ARK la propria strategia. Il 5 aprile 2024 Elon Musk ha annunciato su X che il robotaxi Tesla sarebbe stato presentato l’8 agosto[12]; lo stesso giorno Reuters scriveva che l’azienda aveva rinunciato all’auto elettrica economica, intorno ai 25.000 dollari, per concentrarsi sul veicolo autonomo. Le promesse hanno una storia: nel 2019 Musk diceva che entro la metà dell’anno successivo ci sarebbero state su strada oltre un milione di Tesla con l’hardware per la guida autonoma completa, e su The Verge Andrew J. Hawkins ricorda che con il software Full Self-Driving l’auto non è autonoma. La borsa ha reagito a modo suo: dopo l’annuncio di aprile, scrive Dan Gallagher sul Wall Street Journal, Uber, che ha 150 milioni di persone che lo usano almeno una volta al mese, ha perso quasi un quarto del valore nei quattro mesi seguenti[13].
Su strada, intanto, il software di Tesla si chiama ancora «supervisionato». Ad aprile 2024 Whole Mars Catalog ha filmato il Full Self-Driving (Supervised) 12.3.3 da Union Street all’aeroporto internazionale di San Francisco e ritorno[14]: l’auto si ferma per una persona in mezzo alla strada e per un postino che attraversa, entra in autostrada, accosta al Terminal 3. Pochi giorni dopo The EV Guy ha raccontato di una persona che con il FSD è arrivata al pronto soccorso nel cuore della notte[15], e ha ringraziato Tesla per «un prodotto che salva vite». Sono video e racconti di chi guida una Tesla, senza un metodo pubblicato come quello di Waymo.
Il confronto con gli umani si può leggere anche dal lato delle vittime. Sul suo sito Tesla riassume ogni trimestre le miglia percorse prima di un incidente[16]: dalle 500.000 della media americana si sale fino a 4-6 milioni. La California raccoglie le constatazioni amichevoli che coinvolgono auto a guida autonoma, 111 nel 2021; nello stesso anno sulle strade di San Francisco sono morte 37 persone, fra autisti, pedoni e ciclisti, su 13.000 incidenti (💀 ff.60.5 Meno morti sulle strade?).
La guida autonoma, però, potrebbe arrivare prima sulle autostrade, dove la complessità è minore e il valore economico maggiore. Aurora fa già circolare camion senza autista sulle autostrade del Texas: 20.000 miglia percorse tra Dallas e Houston, circa un viaggio al giorno, zero incidenti[1]. Se la logistica autostradale diventa autonoma prima delle auto in città, il trasporto merci è il cavallo di Troia della guida senza conducente — esattamente come anticipato in 🤠 ff.60.1 Westworld della guida autonoma: SF. E intanto in Cina il tempo necessario per potersi permettere un’auto elettrica è crollato: dal 2008, il tempo di acquisto è passato da 9 anni a meno di 1[2]. E il problema delle colonnine? La Cina lo ha già risolto a modo suo: robot di ricarica mobili da 100 kWh già operativi nei complessi residenziali[3], power bank su ruote che vengono da te e trasformano ogni posto auto in punto di ricarica.
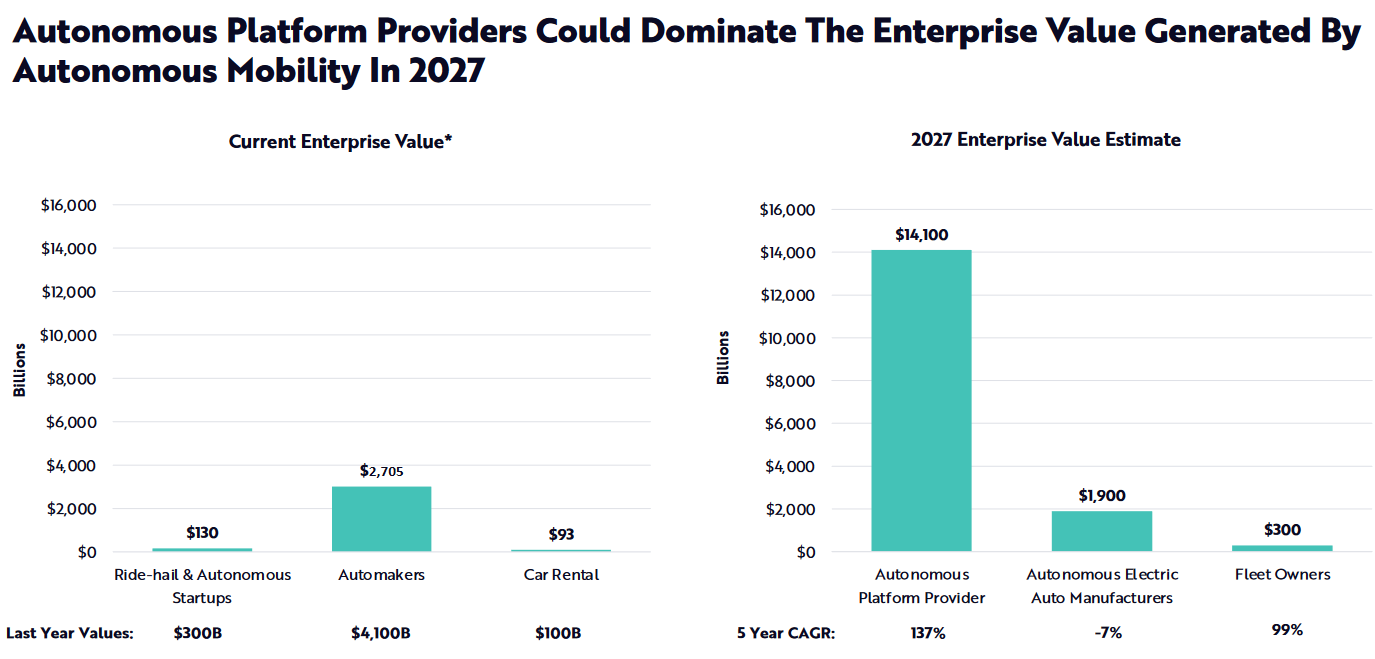
Il trend è chiaro: meno veicoli venduti, ma più usati — e ogni veicolo lavora 24/7 invece che restare parcheggiato il 96% del tempo.
Ma la rivoluzione più silenziosa è elettrica. Con 3 GWh di capacità (il 25% del totale), Tesla controlla una buona porzione dello stoccaggio energetico mondiale, puntando a 1.500 GWh entro il 2030, e nel primo trimestre del 2024, mentre i ricavi totali scendevano a 21,30 miliardi di dollari da 23,33, la generazione e lo stoccaggio di energia hanno toccato un margine lordo record del 24,6%[6]. Eppure il dato più sorprendente arriva dal basso: durante la pandemia, le bici elettriche hanno venduto più delle auto elettriche negli Stati Uniti (500.000 bici contro 250.000 auto) (🚲 ff.5.3 Pedalata assistita).
Un'auto resta parcheggiata il 96% del tempo, e un veicolo autonomo che lavora 24 ore al giorno cambia l'equazione economica in modo radicale. Durante la pandemia, le bici elettriche hanno venduto più delle auto elettriche negli Stati Uniti: 500.000 bici contro 250.000 auto.
Una flotta di robotaxi è anche una rete di sensori urbani. Waymo e Waze mettono in comune i dati di percezione robotaxi per segnalare le buche alle città[4], aggiornando in tempo reale la mappa del manto stradale. Ogni viaggio autonomo diventa una scansione civica gratuita e la manutenzione pubblica si trasforma in un sottoprodotto della mobilità privata — un'inversione tra infrastruttura e servizio che le città stanno appena iniziando a metabolizzare.
E il costo della non-adozione inizia a diventare pubblicamente misurabile. Un contatore YTD delle vittime stradali a Washington D.C. attribuite al ritardo nell'autorizzazione[5] dei veicoli autonomi trasforma l'inerzia regolatoria in un numero in costante aggiornamento. Quando la statistica diventa opinion war, chi decide quale tecnologia è “abbastanza sicura” se l'alternativa — lo status quo — ha già un costo umano contabile?
Aurora consegna il camion a un autista umano in un piazzale ai margini della città, e Kodiak lavora fra zone fisse di partenza e di arrivo. Humble, startup di San Francisco uscita allo scoperto nell’aprile 2026 con un round seed da 24 milioni di dollari e un camion elettrico autonomo senza cabina[17], vuole andare da banchina a banchina. Lo Humble Hauler porta i container standard da 40 e 53 piedi, consegna e scarica a destinazione, e senza la cabina ha sensori a 360 gradi, fra telecamere, LiDAR e radar, e più spazio per il carico. Il fondatore Eyal Cohen viene da vent’anni di guida autonoma fra Apple, Uber ATG e Waabi; il round l’ha guidato il fondo Eclipse, e il sistema si basa su modelli visione-linguaggio-azione al posto delle regole scritte a mano.
Ma la partita dei robotaxi si gioca sul costo marginale per corsa, e la metrica che lo comanda è l’efficienza energetica. La Tesla Cybercab è stata certificata a 165 Wh/mi, l’EV più efficiente mai prodotta, davanti alla Lucid Air Pure del 28%[7]: ogni wattora risparmiato per miglio si moltiplica su milioni di chilometri autonomi e trasforma un margine da software in un margine da flotta. A Wuhan il robotaxi Baidu viaggia già a una frazione del costo di un taxi tradizionale (🚕 ff.102.2 Wuhan: dal Covid a Baidu), prova che la leva economica è il prezzo della singola corsa. E mentre le ruote diventano autonome a terra, in cielo l’autonomia ha superato la fase dimostrativa: Zipline ha raccolto 600 milioni di dollari a 7,6 miliardi di valutazione e oltrepassato i 2 milioni di consegne via drone[8], drop reali nelle mani delle persone. Quale strato assorbirà per primo l’autonomia di massa: l’autostrada, il quartiere residenziale o lo spazio aereo sopra le nostre teste?
Amazon insegue lo stesso cielo da più di dieci anni, con l’idea di Jeff Bezos di droni che portano a casa dentifricio, libri e batterie in mezz’ora. Nel maggio 2024 la FAA ha dato a Prime Air il permesso di volare oltre la linea di vista del pilota[18], grazie a un sistema di bordo che rileva ed evita gli ostacoli, provato davanti agli ispettori fra aerei, elicotteri e una mongolfiera. L’obiettivo dichiarato è consegnare con i droni 500 milioni di pacchi l’anno entro la fine del decennio. A inizio 2025, però, il servizio esisteva solo a College Station, in Texas, e a Tolleson, in Arizona, ed era rimasto fermo due mesi[19] per correggere un sensore di quota confuso dalla polvere dell’Arizona. Zipline, nata nel 2016 per portare sangue in Ruanda, faceva consegne pari allo 0,1% di quelle di Amazon, ma più in fretta (🩸 ff.102.4 Dal sangue ad Amazon).
Sul marciapiede l’autonomia è partita dai percorsi brevi. I robot di Starship Technologies, da non confondere con la Starship di SpaceX, hanno fatto più di sei milioni di consegne[20], soprattutto in 50 campus universitari, e con 90 milioni di dollari appena raccolti puntano al resto del mondo. Starship mappava in anticipo i dintorni dei percorsi, e secondo ARK proprio il campus, il prodotto minimo funzionante, ha permesso a Starship e ad Alibaba di far crescere le loro consegne autonome.